E-Rechnung im Einkauf: Wie digitale Rechnungsdaten Freigaben und Zahlungsprozesse verbessern
- News
- vor 1 Woche
- Letztes Update: Sep. 2026
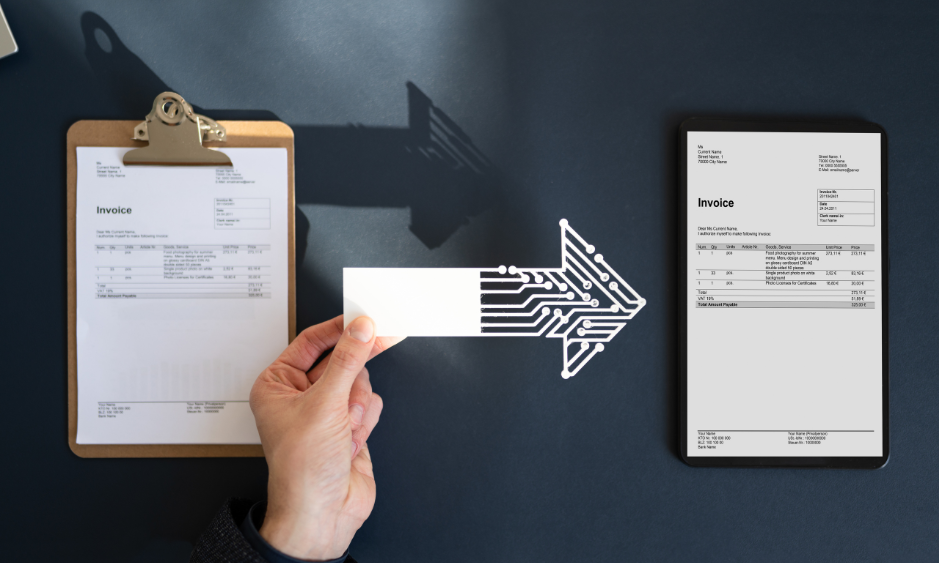
Mit der E-Rechnung verändert sich nicht nur das Format einer Rechnung. Für Unternehmen bietet sie zugleich die Möglichkeit, gewachsene Abläufe zwischen Einkauf, Fachabteilung und Buchhaltung neu zu ordnen. Besonders beim Rechnungseingang zeigt sich, wie eng technische Anforderungen und kaufmännische Prozesse miteinander verbunden sind.
Eine Rechnung muss schließlich nicht nur empfangen werden. Sie muss einem Lieferanten und Auftrag zugeordnet, geprüft, freigegeben, fristgerecht bezahlt und anschließend archiviert werden. Läuft jeder dieser Schritte getrennt ab, entstehen trotz digitaler Rechnung weiterhin manuelle Tätigkeiten und Rückfragen.
Warum sollte der Rechnungseingang als Gesamtprozess betrachtet werden?
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Ausstellung gelten je nach Unternehmen Übergangsfristen. Die aktuellen Vorgaben zur E-Rechnung stellt das Bundesfinanzministerium mit Stand März 2026 zusammen.
Technisch kann für den Empfang bereits ein E-Mail-Postfach ausreichen. Im betrieblichen Alltag beginnt die eigentliche Arbeit jedoch erst danach. Eine Rechnung muss geprüft und an die zuständige Stelle weitergegeben werden. Anschließend folgt die Freigabe für die Zahlung.
Unternehmen sollten deshalb festlegen, über welchen Kanal Rechnungen eingehen und wie sie von dort bis zur Buchung weiterverarbeitet werden.
Wie können strukturierte Rechnungsdaten die Prüfung erleichtern?
Eine E-Rechnung enthält Daten in einem strukturierten elektronischen Format. Dadurch können geeignete Systeme Angaben wie Rechnungsnummer, Rechnungsdatum, Lieferant oder Betrag maschinell auslesen.
Das reduziert den Bedarf, dieselben Informationen erneut von Hand zu erfassen. Die fachliche Prüfung bleibt trotzdem erforderlich. Ein korrekt aufgebauter Datensatz bestätigt noch nicht, dass eine berechnete Leistung tatsächlich erbracht wurde oder der Preis mit der Bestellung übereinstimmt.
Für den Rechnungseingang ergibt sich damit eine klare Aufgabenteilung. Software kann Daten erfassen und vergleichen. Der zuständige Mitarbeiter prüft Abweichungen und entscheidet über die Freigabe.
Welche Freigaberegeln sollten Unternehmen vorab festlegen?
Digitale Prozesse funktionieren besser, wenn Zuständigkeiten bereits vorher geklärt sind. Unternehmen sollten deshalb nicht erst nach Eingang einer Rechnung entscheiden, welcher Mitarbeiter sie prüfen darf.
Ein möglicher Freigabeprozess kann nach Betrag, Kostenstelle oder Lieferant aufgebaut sein. Kleinere Rechnungen könnten beispielsweise direkt durch den zuständigen Abteilungsleiter geprüft werden. Bei höheren Beträgen kann eine weitere Freigabestufe vorgesehen sein.
Eine einfache Übersicht hilft bei der Planung:
| Rechnungsart | Erste Prüfung | Weitere Freigabe |
|---|---|---|
| Laufende Betriebskosten | zuständiger Mitarbeiter | nach interner Wertgrenze |
| Warenbestellungen | Einkauf | Abteilungsleitung |
| Projektbezogene Leistungen | Projektverantwortlicher | Geschäftsführung bei höheren Beträgen |
| Investitionen | Fachabteilung | Geschäftsführung |
Die konkrete Struktur hängt vom Unternehmen ab. Wichtig ist, dass Vertretungen und
Wertgrenzen ebenfalls festgelegt sind.
Wie lassen sich Zahlungsfristen und Skonto besser nutzen?
Bei einer Papierrechnung oder einem unstrukturierten E-Mail-Prozess kann Zeit verloren gehen, bevor die Rechnung überhaupt beim zuständigen Mitarbeiter ankommt. Dadurch verkürzt sich der Zeitraum für Prüfung und Zahlung.
Ein digitaler Rechnungseingang schafft die Voraussetzung, Rechnungen unmittelbar nach ihrem Eingang weiterzugeben. Zahlungsziele und mögliche Skontofristen können bereits bei der Erfassung berücksichtigt werden.
Das ist gerade bei Unternehmen mit vielen Lieferanten relevant. Ein geringer Preisnachlass wirkt bei einer einzelnen Rechnung überschaubar. Über zahlreiche Einkäufe hinweg kann die konsequente Nutzung vereinbarter Skontofristen jedoch einen messbaren Einfluss auf die Beschaffungskosten haben.
Warum sind Lieferantenstammdaten für E-Rechnungen wichtig?
Automatisierte Zuordnungen benötigen verlässliche Stammdaten. Unterschiedliche Schreibweisen eines Lieferantennamens, veraltete Bankverbindungen oder doppelte Datensätze erschweren die Verarbeitung.
Vor einer umfassenderen Umstellung empfiehlt es sich daher, vorhandene Lieferantendaten zu prüfen. Dabei sollten insbesondere Ansprechpartner, Zahlungsbedingungen, Kontodaten und interne Lieferantennummern aktuell sein.
Auch Änderungen benötigen einen geregelten Prozess. Neue Bankdaten sollten beispielsweise nicht allein aufgrund einer Angabe in einer eingehenden Rechnung übernommen werden. Bei ungewöhnlichen Änderungen empfiehlt sich eine zusätzliche Prüfung über einen bereits bekannten Kontaktweg.
Wie unterstützt die E-Rechnung eine bessere Kostenkontrolle?
Strukturierte Rechnungsdaten können nicht nur die Buchhaltung unterstützen. Sie liefern auch eine Grundlage für die laufende Auswertung betrieblicher Ausgaben.
Rechnungen lassen sich beispielsweise Kostenstellen, Projekten oder Lieferanten zuordnen. Dadurch können Unternehmen schneller erkennen, wie sich bestimmte Ausgaben entwickeln und an welchen Stellen Budgets überschritten werden.
Das ergänzt die auf Branchen-Leader beschriebenen Methoden zur Kostenkontrolle für kleine Unternehmen. Besonders hilfreich ist die Verbindung zwischen Rechnungsdaten und regelmäßigen Soll-Ist-Vergleichen, weil Informationen nicht erst nachträglich aus verschiedenen Quellen zusammengetragen werden müssen.
Welche Fehler sollten Unternehmen bei der Umstellung vermeiden?
Der häufigste Fehler besteht darin, ausschließlich auf das Rechnungsformat zu schauen. Eine XML-Datei allein verkürzt keinen Freigabeprozess und verhindert keine verspätete Zahlung.
Vor der Einführung sollten Unternehmen deshalb einige organisatorische Punkte klären:
- Über welchen Kanal treffen Rechnungen ein?
- Welcher Mitarbeiter übernimmt die sachliche Prüfung?
- Welche Wertgrenzen gelten für Freigaben?
- Wie sind Vertretungen geregelt?
- Wo werden Zahlungsfristen erfasst?
- Wie gelangen freigegebene Rechnungen in die Buchhaltung?
- Wie erfolgt die elektronische Archivierung?
Der E-Rechnungs-Guide von Lexware behandelt neben Formaten wie XRechnung und ZUGFeRD auch die praktische Integration der elektronischen Rechnung in bestehende Abläufe. Damit eignet er sich als Ergänzung für Unternehmen, die neben den gesetzlichen Vorgaben auch ihre internen Prozesse vorbereiten möchten.
Wie lässt sich der neue Prozess schrittweise einführen?
Unternehmen müssen ihren gesamten Rechnungseingang nicht an einem einzigen Tag umstellen. Ein praktikabler Einstieg ist ein abgegrenzter Lieferantenkreis oder eine einzelne Kostenstelle.
Zunächst lässt sich beobachten, wie zuverlässig Rechnungen eingehen, wie schnell Freigaben erfolgen und an welchen Stellen weiterhin manuelle Eingriffe erforderlich sind. Anschließend können weitere Lieferanten und Abteilungen eingebunden werden.
Die E-Rechnung wird damit nicht nur zu einer gesetzlichen Anforderung. Richtig eingebettet kann sie den Rechnungseingang transparenter machen, die Abstimmung zwischen Einkauf und Buchhaltung vereinfachen und eine bessere Grundlage für Zahlungsplanung und Kostenkontrolle schaffen.
- Leader Portrait
- vor 5 Monaten
- Leader Portrait
- vor 2 Jahren
Noch nichts veröffentlicht
Reset